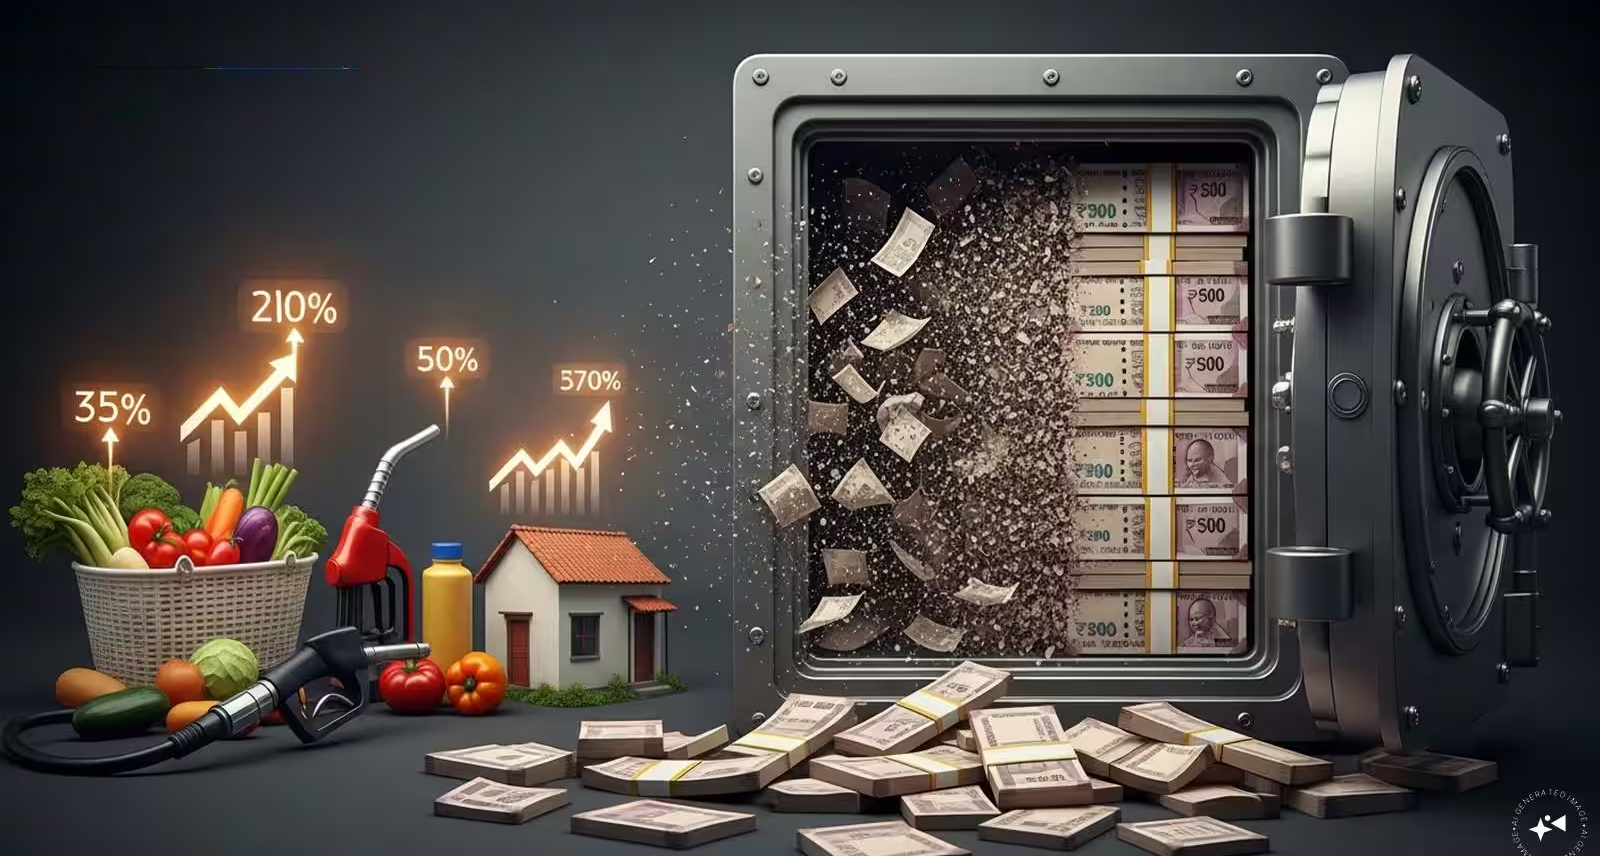
भविष्य को सुरक्षित करने के लिए हम अक्सर अपनी कमाई में से पैसे बचाकर बैंक खाते या घर में जमा करते हैं। लेकिन महंगाई (Inflation) की अदृश्य मार हमारे रखे हुए पैसों की वैल्यू को धीरे-धीरे खत्म कर देती है। जो सामान आज आप ₹100 में खरीद रहे हैं, आने वाले सालों में उसकी कीमत कई गुना बढ़ जाएगी। सीधे शब्दों में कहें तो पैसे का आंकड़ा भले न बदले, लेकिन उसकी खरीदने की ताकत (Purchasing Power) लगातार कम होती जाती है।
₹1 लाख का 20 साल का गणित
यदि आप आज ₹1 लाख बचाकर रखते हैं और उस पर कोई रिटर्न नहीं मिलता, तो 6% औसतन वार्षिक महंगाई दर के हिसाब से 20 साल बाद उसकी स्थिति कुछ ऐसी होगी:
- आज की वैल्यू: ₹1,000,000
- 20 साल बाद खरीदने की ताकत: केवल ₹31,000 के बराबर
- आवश्यक रकम: आज जो सामान ₹1 लाख में आ रहा है, 20 साल बाद उसी सामान को खरीदने के लिए आपको ₹3.21 लाख की जरूरत होगी।
घर के बजट पर महंगाई का असर
यदि आपके परिवार का वर्तमान मासिक खर्च ₹50,000 है, तो 6% की दर से 20 साल बाद उसी जीवनशैली (Lifestyle) को बनाए रखने के लिए आपको प्रति माह ₹1.60 लाख की आवश्यकता होगी। इसलिए रिटायरमेंट या लॉन्ग-टर्म प्लानिंग करते समय आज के खर्चों को भविष्य का पैमाना मानना बड़ी भूल साबित हो सकता है।
महंगाई दर का असर: तुलनात्मक तालिका
महंगाई दर में 1-2 प्रतिशत का उतार-चढ़ाव भी लंबे समय में बड़ा अंतर पैदा करता है। आइए देखें कि आज के ₹1 लाख के सामान की कीमत 20 साल बाद अलग-अलग दरों पर क्या होगी:
| औसतन महंगाई दर20 साल बाद सामान की कीमतआपके ₹1 लाख की बची हुई असली वैल्यू | ||
| 4% | ₹2.19 लाख | ₹45,600 |
| 5% | ₹2.65 लाख | ₹37,700 |
| 6% | ₹3.21 लाख | ₹31,000 |
| 8% | ₹4.66 लाख | ₹21,500 |
रिटायरमेंट प्लानिंग के लिए ज़रूरी कदम
- महंगाई को मात देने वाला रिटर्न (Inflation-Beating Returns): केवल पैसा बचाना काफी नहीं है। यदि आपकी बचत पर मिलने वाला ब्याज (जैसे 3-4% का साधारण बचत खाता) महंगाई दर (6%) से कम है, तो असल में आपका पैसा बढ़ नहीं रहा बल्कि घट रहा है।
- सही जगह निवेश करें: रिटायरमेंट या लंबी अवधि के लक्ष्यों के लिए इक्विटी, म्यूचुअल फंड (SIP) या अन्य उच्च रिटर्न देने वाले साधनों में निवेश करें जो लंबी अवधि में 10-12% का औसत रिटर्न दे सकें।